

Banca Widiba

- 2.92K Recensioni
- 4,5
- Download
- 100.000+
La nostra opinione su Banca Widiba da Appgk
Gestire il conto dal telefono dovrebbe essere semplice anche quando si ha poca luce, poco tempo, una connessione non ideale o qualche difficoltà nel leggere e toccare con precisione. Ho provato Banca Widiba proprio con questa idea: non limitarmi a controllare se permette di vedere il saldo, ma capire quanto sia realmente pratico usarla in contesti diversi. È un’app finanziaria gratuita sviluppata da Banca Widiba S.p.A., pensata per accompagnare un conto online senza documenti cartacei e per portare le operazioni bancarie quotidiane sul dispositivo mobile.
La prima impressione è quella di uno strumento più orientato alla gestione concreta che alla spettacolarità. Non cerca di trasformare l’home banking in un’esperienza piena di elementi decorativi: il suo valore sta nel raccogliere in un unico ambiente il controllo del conto e le relative attività. Questo approccio mi è sembrato adatto a chi vuole arrivare rapidamente alle informazioni importanti, ma lascia anche capire che l’app dà il meglio quando l’utente ha già familiarità con la logica della propria banca.
Un’interfaccia leggibile, ma da affrontare con calma
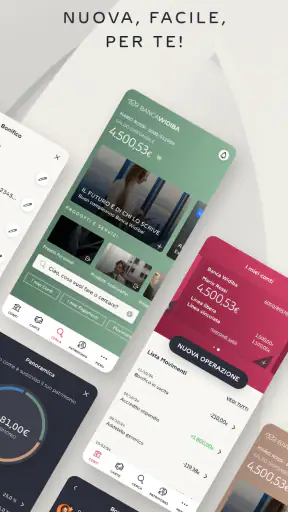
Quando apro un’app bancaria, la cosa che mi interessa di più è sapere subito dove guardare. In Widiba il punto di partenza è il rapporto con il conto: saldo, movimenti e operazioni sono le informazioni che guidano l’uso quotidiano. La navigazione risulta più utile quando la si affronta senza fretta la prima volta, esplorando le sezioni e osservando come sono organizzate le funzioni. Dopo questo breve periodo di orientamento, il controllo ordinario diventa più naturale.
Per una persona che usa già servizi bancari digitali, il percorso è abbastanza intuitivo. Per chi invece passa da uno sportello fisico a un’app, la difficoltà non è tanto tecnica quanto mentale: bisogna abituarsi a distinguere tra il riepilogo del conto, l’elenco dei movimenti e le azioni che modificano la disponibilità. Il mio consiglio è di non iniziare da un’operazione urgente. Meglio aprire le varie aree in un momento tranquillo, così da capire dove si trovano le informazioni prima di averne bisogno.
I migliori aspetti di Banca Widiba
Aspetti da tenere a mente su Banca Widiba
La leggibilità non dipende soltanto dalle dimensioni dei caratteri. In un’app finanziaria conta anche la gerarchia visiva: il saldo deve spiccare, le descrizioni dei movimenti devono essere comprensibili e i comandi delicati non dovrebbero confondersi con quelli di semplice consultazione. Widiba si presta soprattutto a un uso ordinato e concentrato. Se si tende a leggere velocemente mentre si cammina o si passa continuamente da una schermata all’altra, è più facile perdere un dettaglio importante.
Il punto forte è la consultazione consapevole, non la velocità a ogni costo. Per verificare una spesa, controllare l’accredito o ricostruire cosa è successo sul conto, preferisco fermarmi qualche secondo e leggere la schermata completa. Questo è anche un buon metodo per ridurre gli errori quando si opera in condizioni visive non ideali, come durante un viaggio o in un ambiente molto luminoso.
Notizie e approfondimenti su Banca Widiba

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Come orientarsi senza affaticarsi
Chi ha difficoltà di lettura può rendere l’esperienza più sostenibile usando le impostazioni del sistema operativo dedicate a testo, contrasto e ingrandimento, quando compatibili con la propria configurazione. Non considero queste regolazioni una soluzione magica: ingrandire troppo può costringere a scorrere di più e a perdere il contesto della schermata. Conviene quindi cercare un equilibrio tra caratteri leggibili e quantità di informazioni visibili insieme.
Per le operazioni importanti, suggerisco di controllare sempre tre elementi prima di confermare: il destinatario o la causale, l’importo e il riepilogo finale. È un’abitudine semplice, ma particolarmente utile per chi utilizza un ingrandimento elevato, un lettore dello schermo o una modalità di visualizzazione che può cambiare la disposizione dei contenuti. Non bisogna dare per scontato che un’informazione vista in una schermata resti identica dopo un passaggio successivo.
Non vuoi leggere la recensione completa?
Il fatto che l’app sia stata pubblicata diversi anni fa e continui a essere aggiornata mostra una presenza stabile nel tempo. La versione attuale è la 3.4.5 e richiede almeno Android 10. Questo requisito è importante per chi usa un telefono non recente: prima di organizzare il passaggio alla gestione mobile, conviene verificare il sistema installato. Su un dispositivo compatibile, mantenere l’app aggiornata è una scelta prudente soprattutto per un servizio che tratta dati finanziari.
Uso con difficoltà motorie o precisione ridotta
Le app bancarie diventano problematiche quando richiedono tocchi molto precisi, gesti rapidi o passaggi che non lasciano il tempo di correggere un errore. Nel mio utilizzo ho trovato più sicuro tenere il telefono fermo, usare una mano per sostenere il dispositivo e l’altra per interagire, invece di provare a completare un pagamento mentre faccio altro. Sembra un dettaglio, ma riduce parecchio i tocchi involontari.
Screenshot
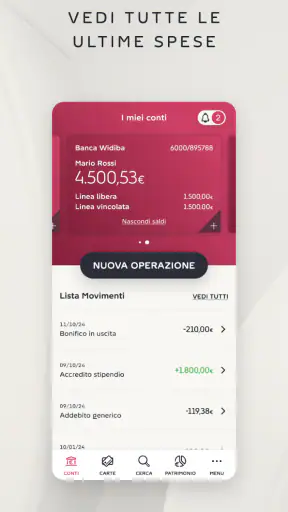
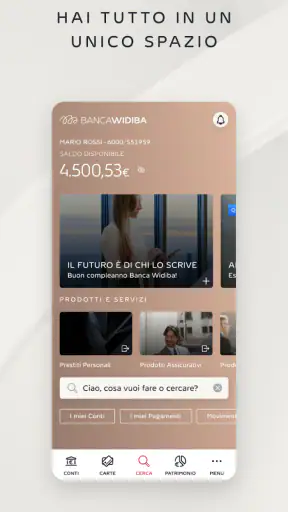
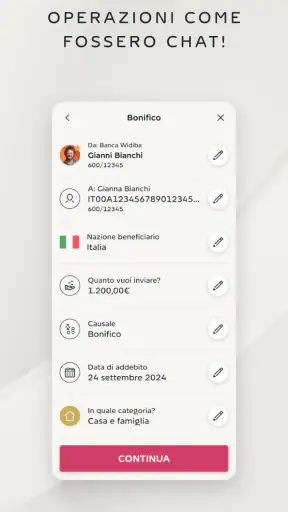
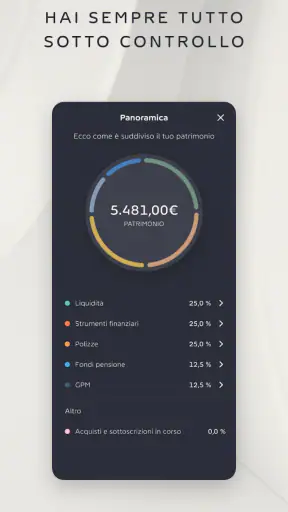
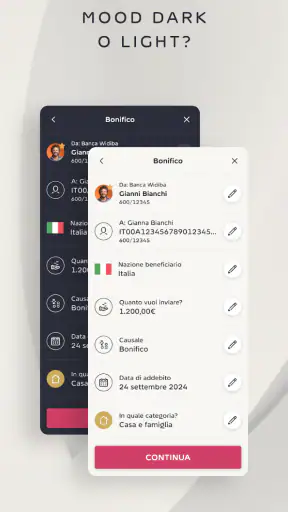
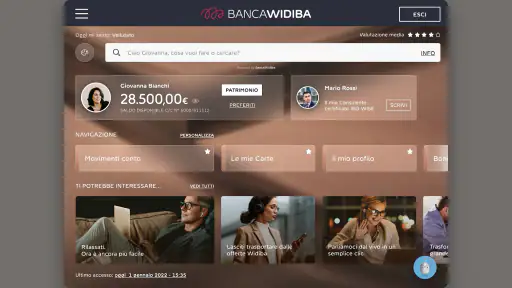
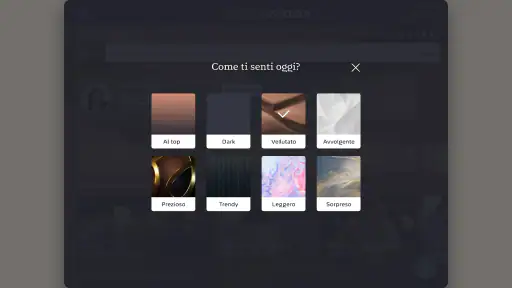
Per chi ha tremori, mobilità limitata o difficoltà nella coordinazione, il flusso migliore è quello preparato in anticipo. Prima si raccolgono le informazioni necessarie, poi si apre l’app e si procede senza interruzioni. Eviterei di compilare dati sensibili in ambienti affollati o mentre il telefono è appoggiato in modo instabile: non è un limite specifico dell’app, ma una condizione che rende più difficile correggere una selezione sbagliata.
Un’altra strategia utile consiste nel separare la consultazione dall’azione. Controllare un movimento è un compito a basso rischio; disporre un’operazione richiede invece maggiore attenzione. Se si hanno difficoltà nel tocco, può essere più ragionevole usare Widiba soprattutto per monitorare il conto e svolgere le operazioni più delicate in un momento dedicato, anziché cercare di fare tutto in pochi secondi.
Non consiglierei l’app a chi cerca un sistema bancario progettato esclusivamente per interazioni vocali o per un uso senza contatto visivo. L’esperienza resta centrata sullo schermo e sulla verifica manuale dei dati. Gli strumenti di accessibilità del telefono possono aiutare, ma la comodità concreta dipende molto dal dispositivo, dalle impostazioni personali e dalla familiarità con i comandi assistivi.
Vista, udito e attenzione: cosa cambia nella vita reale
Per una persona ipovedente, il passaggio più delicato è distinguere rapidamente le informazioni essenziali dai dettagli secondari. In questo tipo di app non basta che una schermata sia ordinata: bisogna riuscire a capire il significato di ogni voce e a riconoscere quando si sta visualizzando un riepilogo oppure una procedura di conferma. Io adotterei un ritmo lento e leggerei il riepilogo completo prima di qualsiasi conferma, anche quando l’operazione sembra abituale.
Chi utilizza un lettore dello schermo dovrebbe verificare personalmente quanto bene vengono annunciati i pulsanti, le etichette e le variazioni di stato. Non attribuisco a Widiba certificazioni o livelli di compatibilità che non posso verificare; posso però dire che, in un’app finanziaria, l’accessibilità non si misura solo dalla possibilità di aprire una pagina. È fondamentale che l’utente sappia quale conto sta consultando, quale importo sta inserendo e se l’operazione è ancora modificabile.
Per le persone con difficoltà uditive, l’assenza di dipendenza da istruzioni esclusivamente sonore è un aspetto importante in qualsiasi procedura finanziaria. In generale, preferisco che ogni passaggio rilevante sia riconoscibile anche attraverso il contenuto visivo e testuale della schermata. Se una conferma o un avviso non è chiaro senza audio, l’utente può trovarsi in svantaggio, soprattutto in un ambiente rumoroso o quando non può usare cuffie.
Anche l’attenzione merita considerazione. Una persona stanca, sotto stress o con difficoltà cognitive può confondere facilmente un movimento già registrato con un’operazione ancora da completare. Per questo Widiba mi sembra più adatta a chi accetta di seguire una sequenza lineare, controllando il contesto prima di agire. Non è l’app da usare distrattamente mentre si risponde a messaggi o si attraversa una strada.
Accesso in viaggio, a casa e nelle situazioni meno comode
Il vantaggio principale di un conto gestito da mobile emerge quando non si è vicino a una filiale o a un computer. Posso immaginare una situazione comune: sono in viaggio, ricevo una notifica di una spesa imprevista e voglio capire se si tratta di un addebito corretto. Aprire l’app, leggere il movimento e confrontarlo con la mia memoria è più pratico che aspettare di rientrare a casa. La verifica, però, va fatta in un luogo abbastanza riservato, perché lo schermo può mostrare informazioni personali.
In condizioni di luce forte, riflessi e testo piccolo possono rendere la consultazione faticosa. In condizioni di luce scarsa, invece, il problema può essere il contrasto tra lo schermo e l’ambiente. Io eviterei di eseguire operazioni sensibili in situazioni improvvisate, come su un mezzo in movimento o in una coda affollata. L’accesso mobile è comodo, ma la comodità non deve trasformarsi in fretta.
Per chi vive con una connessione non sempre affidabile, è utile distinguere tra preparazione e completamento. Si possono avere già chiari i dati da inserire, ma la verifica finale dipende dalla comunicazione con il servizio. Se una schermata tarda a caricarsi, non ripeterei subito il comando: prima controllerei se l’operazione risulta già registrata, così da evitare duplicazioni. Questa è una regola pratica che vale particolarmente per bonifici e pagamenti.
Il requisito minimo di Android 10 rende l’app utilizzabile su molti dispositivi ancora comuni, ma esclude i telefoni più vecchi. Per chi ha bisogno di funzioni assistive disponibili soltanto nelle versioni recenti del sistema, questo può essere un vantaggio; per chi invece conserva un dispositivo datato proprio perché più semplice da usare, può diventare un ostacolo concreto. In questo caso la compatibilità del telefono va valutata prima di considerare il servizio come soluzione principale.
Quando il conto online è davvero comodo
Widiba è interessante per chi preferisce ridurre la carta e gestire il rapporto bancario direttamente dal dispositivo. Il suo posizionamento da conto online senza documenti cartacei può essere apprezzato da chi archivia tutto digitalmente, controlla spesso le proprie spese e non vuole dipendere dagli orari di uno sportello. Per un lavoratore che si sposta molto, uno studente adulto o una persona abituata a pagare e controllare tutto online, il modello è coerente.
La situazione cambia per chi desidera un contatto umano frequente o trova rassicurante consegnare i documenti a una persona. Se l’idea di risolvere un problema attraverso procedure digitali genera ansia, un conto tradizionale con assistenza fisica può essere più adatto. Non sceglierei Widiba soltanto perché è gratuita: il prezzo nullo dell’app non elimina il bisogno di comprendere il funzionamento del conto e le modalità operative della banca.
Il confronto con le alternative è quindi meno legato all’aspetto estetico e più al modello di rapporto. Rispetto a una banca tradizionale, l’app offre maggiore autonomia e accesso immediato alle informazioni, ma richiede più responsabilità personale. Rispetto a un portafoglio digitale o a un’app di pagamenti, è pensata per una relazione bancaria più completa, non soltanto per inviare denaro o pagare rapidamente. Chi cerca un semplice strumento per dividere una spesa potrebbe trovarla più ampia del necessario.
Le barriere che restano da considerare
La prima barriera è la responsabilità che accompagna ogni operazione finanziaria. Un’interfaccia ordinata non può sostituire la capacità di riconoscere un destinatario, leggere un importo e proteggere le proprie credenziali. Per una persona anziana o poco esperta, l’ostacolo può essere il linguaggio bancario più che il funzionamento dell’app. In questi casi è utile imparare una procedura alla volta, senza affidarsi a tentativi casuali.
La seconda riguarda la dipendenza dal telefono. Se il dispositivo è scarico, danneggiato, incompatibile o difficile da usare con le impostazioni personali, l’accesso al conto diventa meno immediato. Chi ha esigenze particolari dovrebbe considerare in anticipo un metodo alternativo per le situazioni urgenti, invece di scoprire il problema proprio quando serve controllare un pagamento.
La terza è ambientale. Riflessi, rumore, movimento, privacy ridotta e connessione instabile possono rendere scomoda un’esperienza che a casa appare semplice. Questo vale soprattutto per utenti con disabilità visive, motorie o cognitive, ma in realtà riguarda chiunque. L’accessibilità concreta nasce dall’incontro tra app, sistema operativo, dispositivo e contesto d’uso; non è sufficiente giudicare una sola schermata.
Per migliorare l’esperienza, io preparerei il telefono con un livello di testo leggibile, una luminosità adeguata e un metodo di blocco che riesco a usare senza errori. Terrei inoltre aggiornato il sistema compatibile e non condividerei il dispositivo durante le operazioni. Sono accorgimenti poco appariscenti, ma spesso incidono più della semplice velocità di apertura.
La mia valutazione dopo l’uso
La valutazione media di 4,5, accompagnata da circa 7.300 valutazioni e 2.900 recensioni, suggerisce che l’app abbia trovato un pubblico soddisfatto. Anche la presenza di oltre 100.000 installazioni indica che non si tratta di uno strumento marginale. Non considero però questi numeri una garanzia per ogni persona: l’esperienza di un utente che legge bene e usa abitualmente l’home banking può essere molto diversa da quella di chi dipende da funzioni assistive o ha difficoltà nel gestire procedure digitali.
Il giudizio PEGI 3 segnala un’app adatta a un pubblico generale dal punto di vista dell’età, ma non significa che un minore debba gestire autonomamente un conto o operazioni finanziarie. La classificazione riguarda il contenuto dell’applicazione, mentre la responsabilità nell’uso dipende dalla situazione personale e dal rapporto bancario. È una distinzione importante per famiglie e assistenti.
Consiglierei Banca Widiba a chi vuole un conto digitale, preferisce ridurre la carta e si sente a proprio agio nel controllare ogni passaggio dal telefono. Mi sembra una scelta sensata per il monitoraggio quotidiano, per chi viaggia e per chi desidera autonomia senza passare continuamente da un computer. La sua utilità cresce quando l’utente organizza il proprio modo di lavorare e non confonde la rapidità con la sicurezza.
La sceglierei con più cautela per chi ha bisogno di un’interazione vocale completa, per chi utilizza un telefono precedente ad Android 10 o per chi vuole risolvere ogni dubbio attraverso uno sportello. In questi casi una banca con presenza fisica più forte, oppure un servizio digitale noto per strumenti assistivi più adatti alle proprie esigenze, potrebbe offrire un’esperienza migliore.
In conclusione, Widiba mi sembra un’app concreta e valida per la gestione bancaria mobile, soprattutto quando la si usa in un ambiente preparato e con attenzione. Non elimina tutte le barriere: alcune dipendono dal dispositivo, altre dalla progettazione delle procedure e altre ancora dalle condizioni in cui ci si trova. La considero inclusiva nella sua vocazione digitale, ma non automaticamente accessibile a ogni persona. Prima di affidarle completamente la gestione del conto, farei una prova reale sul mio telefono, con le impostazioni che uso ogni giorno e simulando proprio l’operazione che mi interessa svolgere.
Domande frequenti su Banca Widiba
Che cos’è Banca Widiba e quali servizi offre?
Banca Widiba è una banca digitale italiana che permette di gestire il conto principalmente online, tramite sito web e applicazione mobile. Dopo l’apertura del conto è possibile controllare saldo e movimenti, effettuare bonifici, gestire carte, pagare bollettini e consultare la documentazione. L’offerta può includere anche strumenti di investimento, ma condizioni, costi e disponibilità dei servizi devono essere verificati sul sito ufficiale.
Come si apre un conto Banca Widiba dall’applicazione?
L’apertura del conto può essere avviata online seguendo la procedura guidata. In genere vengono richiesti dati personali, documento d’identità, codice fiscale e un metodo per verificare l’identità, come videoidentificazione o altra procedura prevista dalla banca. Prima di confermare, è importante leggere fogli informativi, condizioni economiche e requisiti aggiornati, perché la richiesta resta soggetta ai controlli e all’approvazione dell’istituto.
L’app Banca Widiba è sicura per gestire conto e pagamenti?
L’applicazione utilizza sistemi di autenticazione e protezione pensati per ridurre il rischio di accessi non autorizzati, inclusi codici personali, notifiche e, sui dispositivi compatibili, riconoscimento biometrico. La sicurezza dipende anche dal comportamento dell’utente: non bisogna condividere credenziali o codici, né accedere tramite link sospetti. In caso di telefono smarrito o attività insolita, è consigliabile contattare immediatamente l’assistenza.
Quali operazioni si possono effettuare con l’app Banca Widiba?
Dall’app è generalmente possibile verificare saldo e movimenti, consultare estratti conto, disporre bonifici, gestire beneficiari, controllare carte e disponibilità, visualizzare notifiche e documenti, oltre a utilizzare eventuali servizi di pagamento supportati. Le funzioni possono cambiare in base al tipo di rapporto, alla carta posseduta, agli aggiornamenti dell’app e alle disposizioni della banca. Alcune operazioni potrebbero richiedere una conferma aggiuntiva.
Banca Widiba prevede costi per conto, carte e operazioni?
I costi dipendono dall’offerta sottoscritta, dal profilo del cliente, dalla carta scelta e dal tipo di operazione effettuata. Potrebbero essere previste spese per servizi specifici, prelievi, operazioni allo sportello, pagamenti particolari o attività di investimento. Prima del download o dell’apertura del conto è opportuno consultare il foglio informativo e il documento di sintesi sul sito ufficiale, verificando anche eventuali promozioni e relative condizioni.











